Pada pelayaran ketiga kami, kami menyaksikan seorang penumpang dievakuasi dengan helikopter saat fajar setelah mengalami masalah jantung di malam hari. Yang membekas bagi kami bukanlah dramanya — melainkan ketika kami tahu belakangan bahwa biaya evakuasinya saja lebih mahal daripada seluruh biaya pelayarannya. Pagi itulah alasan kami menulis panduan ini. Pertanyaannya sebenarnya bukan “apakah Anda butuh asuransi perjalanan untuk kapal pesiar?” — melainkan apakah Anda sanggup menanggung satu skenario di mana Anda membutuhkannya.
Dalam panduan jujur 2026 ini, kami akan membahas apa saja yang dicakup asuransi perjalanan kapal pesiar, bagaimana perbandingan paket asuransi dari perusahaan pelayaran dengan polis pihak ketiga, berapa biayanya, dan satu pengecualian (waiver) yang jangan sampai Anda lewatkan. Jika Anda baru pertama kali naik kapal pesiar, ini adalah artikel perencanaan terpenting yang wajib Anda baca sebelum berlayar.
- Jawaban Singkat
- Mengapa Pelayaran Berbeda dari Perjalanan Lain
- Apa Saja yang Dicakup Asuransi Perjalanan Kapal Pesiar
- Asuransi Perusahaan Pelayaran vs Polis Pihak Ketiga
- Pengecualian Kondisi Bawaan (Pre-Existing Condition Waiver)
- Berapa Biaya Asuransi Perjalanan Kapal Pesiar?
- Kapan Anda Boleh Melewatkannya
- Cara Memilih Polis yang Tepat di 2026
- Pertanyaan yang Sering Diajukan
Jawaban Singkat: Ya, dalam Kebanyakan Kasus
Ya — bagi kebanyakan pelancong, asuransi perjalanan kapal pesiar layak dibeli. Pelayaran menggabungkan biaya prabayar yang hangus jika batal, risiko medis nyata jauh dari rumah, dan puluhan cara rencana bisa berantakan. Asuransi kesehatan biasa Anda — termasuk Medicare — umumnya tidak berlaku di luar negeri atau di perairan internasional, sementara evakuasi medis dari kapal bisa menelan biaya USD 25.000 hingga USD 100.000 lebih. Polis yang solid berharga sekitar 5–8% dari biaya perjalanan Anda dan mencakup pembatalan, keadaan darurat medis, evakuasi, serta bagasi.
Mengapa Pelayaran Berbeda dari Perjalanan Lain
Pelayaran kapal pesiar bukanlah sekadar menginap di hotel dengan pemandangan laut. Begitu kapal meninggalkan pelabuhan, Anda berada dalam posisi yang unik dan rentan — dan justru untuk itulah asuransi dirancang.
Anda Tidak Bisa Begitu Saja Pulang
Ketinggalan pesawat menuju liburan darat? Anda tinggal memesan penerbangan lain. Ketinggalan jadwal keberangkatan kapal pesiar? Kapal sudah berlayar — dan mungkin tidak kembali selama berhari-hari. Perlindungan gangguan perjalanan (trip interruption) membantu Anda menyusul kapal atau mengganti kerugian saat Anda tidak bisa melanjutkan perjalanan. Menurut pengalaman kami, pelancong yang paling menyesal melewatkan asuransi adalah mereka yang penerbangan lanjutannya dibatalkan tepat di hari keberangkatan.
Asuransi Kesehatan Anda Kemungkinan Tidak Berlaku di Sana
Ini mengejutkan banyak orang: polis asuransi kesehatan pada umumnya hanya memberikan sedikit atau bahkan tidak ada perlindungan di luar negeri, dan Medicare umumnya tidak menanggung perawatan di luar Amerika Serikat kecuali dalam kondisi yang sangat terbatas. Klinik di atas kapal beroperasi layaknya klinik swasta — Anda membayar sendiri atau melalui polis perjalanan Anda, dan biaya apa pun di luar konsultasi dasar bisa dengan cepat mencapai ribuan dolar.
Evakuasi Medis di Laut Luar Biasa Mahal
Evakuasi medis dari kapal pesiar — baik dengan helikopter ke darat maupun ambulans udara dari pelabuhan asing — umumnya menelan biaya USD 25.000 hingga USD 100.000, dan transfer yang rumit bisa melampaui angka itu. Menurut kami, perlindungan evakuasi darurat adalah manfaat terpenting dalam polis kapal pesiar mana pun. Manfaat lainnya bisa dinegosiasikan; yang satu ini tidak.
Apa Saja yang Dicakup Asuransi Perjalanan Kapal Pesiar
Tidak semua polis itu setara, tetapi paket kapal pesiar yang komprehensif umumnya menggabungkan manfaat-manfaat inti berikut. Bacalah dokumen polis Anda — rincian kecil inilah yang membedakan perlindungan kapal pesiar dari asuransi perjalanan biasa.
Pembatalan dan Gangguan Perjalanan
Manfaat ini mengganti biaya prabayar yang hangus jika Anda membatalkan perjalanan karena alasan yang ditanggung — sakit, cedera, kematian anggota keluarga, tugas menjadi juri, atau badai yang mengancam pelabuhan keberangkatan Anda. Perlindungan gangguan (interruption) berlaku setelah keberangkatan, menanggung bagian perjalanan yang tidak terpakai plus biaya untuk pulang atau menyusul kapal.
Perlindungan Medis Darurat
Manfaat ini membayar pengobatan jika Anda sakit atau cedera selama perjalanan — termasuk perawatan di klinik kapal dan di rumah sakit di kota pelabuhan. Carilah perlindungan medis minimal USD 50.000; USD 100.000 lebih baik untuk pelayaran yang lebih lama atau ke daerah terpencil. Kata “primer” penting: perlindungan primer membayar lebih dulu, tanpa mengharuskan Anda mengajukan klaim lewat asuransi kesehatan di rumah.
Evakuasi Medis dan Repatriasi
Seperti dibahas di atas, inilah yang paling penting. Carilah perlindungan evakuasi minimal USD 250.000 — USD 500.000 untuk pelayaran ekspedisi atau daerah terpencil seperti Alaska, Arktik, atau penyeberangan transatlantik. Pastikan juga polis mencakup pemulangan jenazah, ketentuan standar yang memang suram tetapi lazim ada.
Bagasi, Keterlambatan, dan Ketinggalan Lanjutan
Koper hilang, bagasi tertunda (krusial saat pakaian malam formal Anda ada di koper yang hilang), dan keterlambatan perjalanan ditanggung dalam sebagian besar paket komprehensif. Perhatikan manfaat ketinggalan lanjutan (missed connection): sebagian polis secara khusus menanggung biaya menyusul kapal pesiar Anda di pelabuhan berikutnya jika keterlambatan maskapai membuat Anda ketinggalan keberangkatan.
Cancel For Any Reason (CFAR)
CFAR adalah upgrade opsional, bukan perlindungan standar. Fasilitas ini memungkinkan Anda membatalkan perjalanan karena alasan apa pun dan umumnya mengganti 50–75% dari biaya prabayar — tetapi biayanya lebih mahal, harus dibeli dalam 14–21 hari sejak setoran awal Anda, dan mengharuskan Anda mengasuransikan seluruh biaya perjalanan. Dengan musim badai yang kian sulit diprediksi, opsi ini makin populer di kalangan penumpang kapal pesiar Karibia.
Asuransi Perusahaan Pelayaran vs Polis Pihak Ketiga
Saat memesan, perusahaan pelayaran akan menawarkan paket perlindungan mereka sendiri. Memang praktis — sekali klik, sekali bayar — tetapi praktis belum tentu sepadan. Berikut perbandingan jujurnya:
| Fitur | Paket Perusahaan Pelayaran | Polis Pihak Ketiga |
|---|---|---|
| Pembatalan perjalanan | Sering dibayar sebagai kredit pelayaran, bukan tunai | Diganti dalam bentuk tunai |
| Limit perlindungan medis | Biasanya rendah (USD 10rb–25rb) | Sering USD 50rb–500rb, bisa pilih sendiri |
| Limit evakuasi medis | Sering USD 25rb–50rb (bisa kurang mencukupi) | Tersedia hingga USD 1 juta |
| Mencakup pengaturan mandiri | Biasanya hanya tarif pelayaran | Mencakup penerbangan, hotel, dan tur yang dipesan terpisah |
| Waiver kondisi bawaan | Kadang sudah termasuk | Tersedia jika beli lebih awal (14–21 hari) |
| Opsi CFAR | Jarang ditawarkan | Banyak tersedia sebagai upgrade |
| Harga | Sering 8–12% dari tarif pelayaran | Umumnya 5–8% dari total biaya perjalanan |
Polanya konsisten: paket perusahaan pelayaran lebih mudah dibeli tetapi lebih lemah di bagian yang paling penting — limit medis dan evakuasi sering terlalu rendah untuk keadaan darurat sungguhan, dan pembatalan biasanya dibayar sebagai kredit pelayaran, bukan tunai. Polis pihak ketiga lebih murah dan perlindungannya lebih luas. Apa pun pilihannya, bacalah syaratnya: kredit yang kedaluwarsa dalam setahun bukanlah uang tunai.
Pengecualian Kondisi Bawaan — Jangan Lewatkan Ini
Inilah klausul yang menjebak lebih banyak pelancong daripada klausul lainnya. Sebagian besar polis mengecualikan kondisi bawaan (pre-existing conditions) — kecuali Anda membeli dalam jangka waktu sempit (umumnya 14–21 hari) sejak setoran awal perjalanan, yang memicu waiver atas pengecualian tersebut.
Definisi “kondisi bawaan” lebih luas dari yang kebanyakan orang kira: umumnya kondisi apa pun yang pernah Anda konsultasikan, diagnosis, obati, atau alami perubahan obat dalam 60–180 hari sebelum membeli polis. Tekanan darah yang terkontrol dengan baik pun termasuk. Kesimpulannya: belilah dalam dua minggu sejak setoran awal dan masalah kondisi bawaan praktis hilang. Tunggu hingga pelunasan akhir, dan Anda terekspos risiko.
Ini sangat penting karena banyak keadaan darurat medis di kapal pesiar melibatkan kondisi yang memang sudah dimiliki penumpang — serangan jantung, episode diabetes, komplikasi penyakit kronis. Waiver-nya gratis; syaratnya hanya membeli lebih awal.
Berapa Biaya Asuransi Perjalanan Kapal Pesiar?
Untuk polis pihak ketiga yang komprehensif, perkirakan sekitar 5–8% dari total biaya perjalanan yang Anda asuransikan — liburan seharga USD 4.000 membutuhkan biaya asuransi sekitar USD 200–320. Wisata darat, hotel sebelum pelayaran, dan penerbangan Anda juga dihitung — asuransikan seluruh jumlah prabayarnya.
Faktor penentu harga: usia Anda (yang terbesar — premi naik tajam setelah usia 65), biaya dan durasi perjalanan, destinasi, serta limit perlindungan. CFAR menambah premi dasar sekitar 40–50%. Membeli lebih awal juga membuat perlindungan pembatalan berlaku lebih cepat, melindungi setoran Anda sejak hari pertama.
Kapan Anda Boleh Melewatkannya
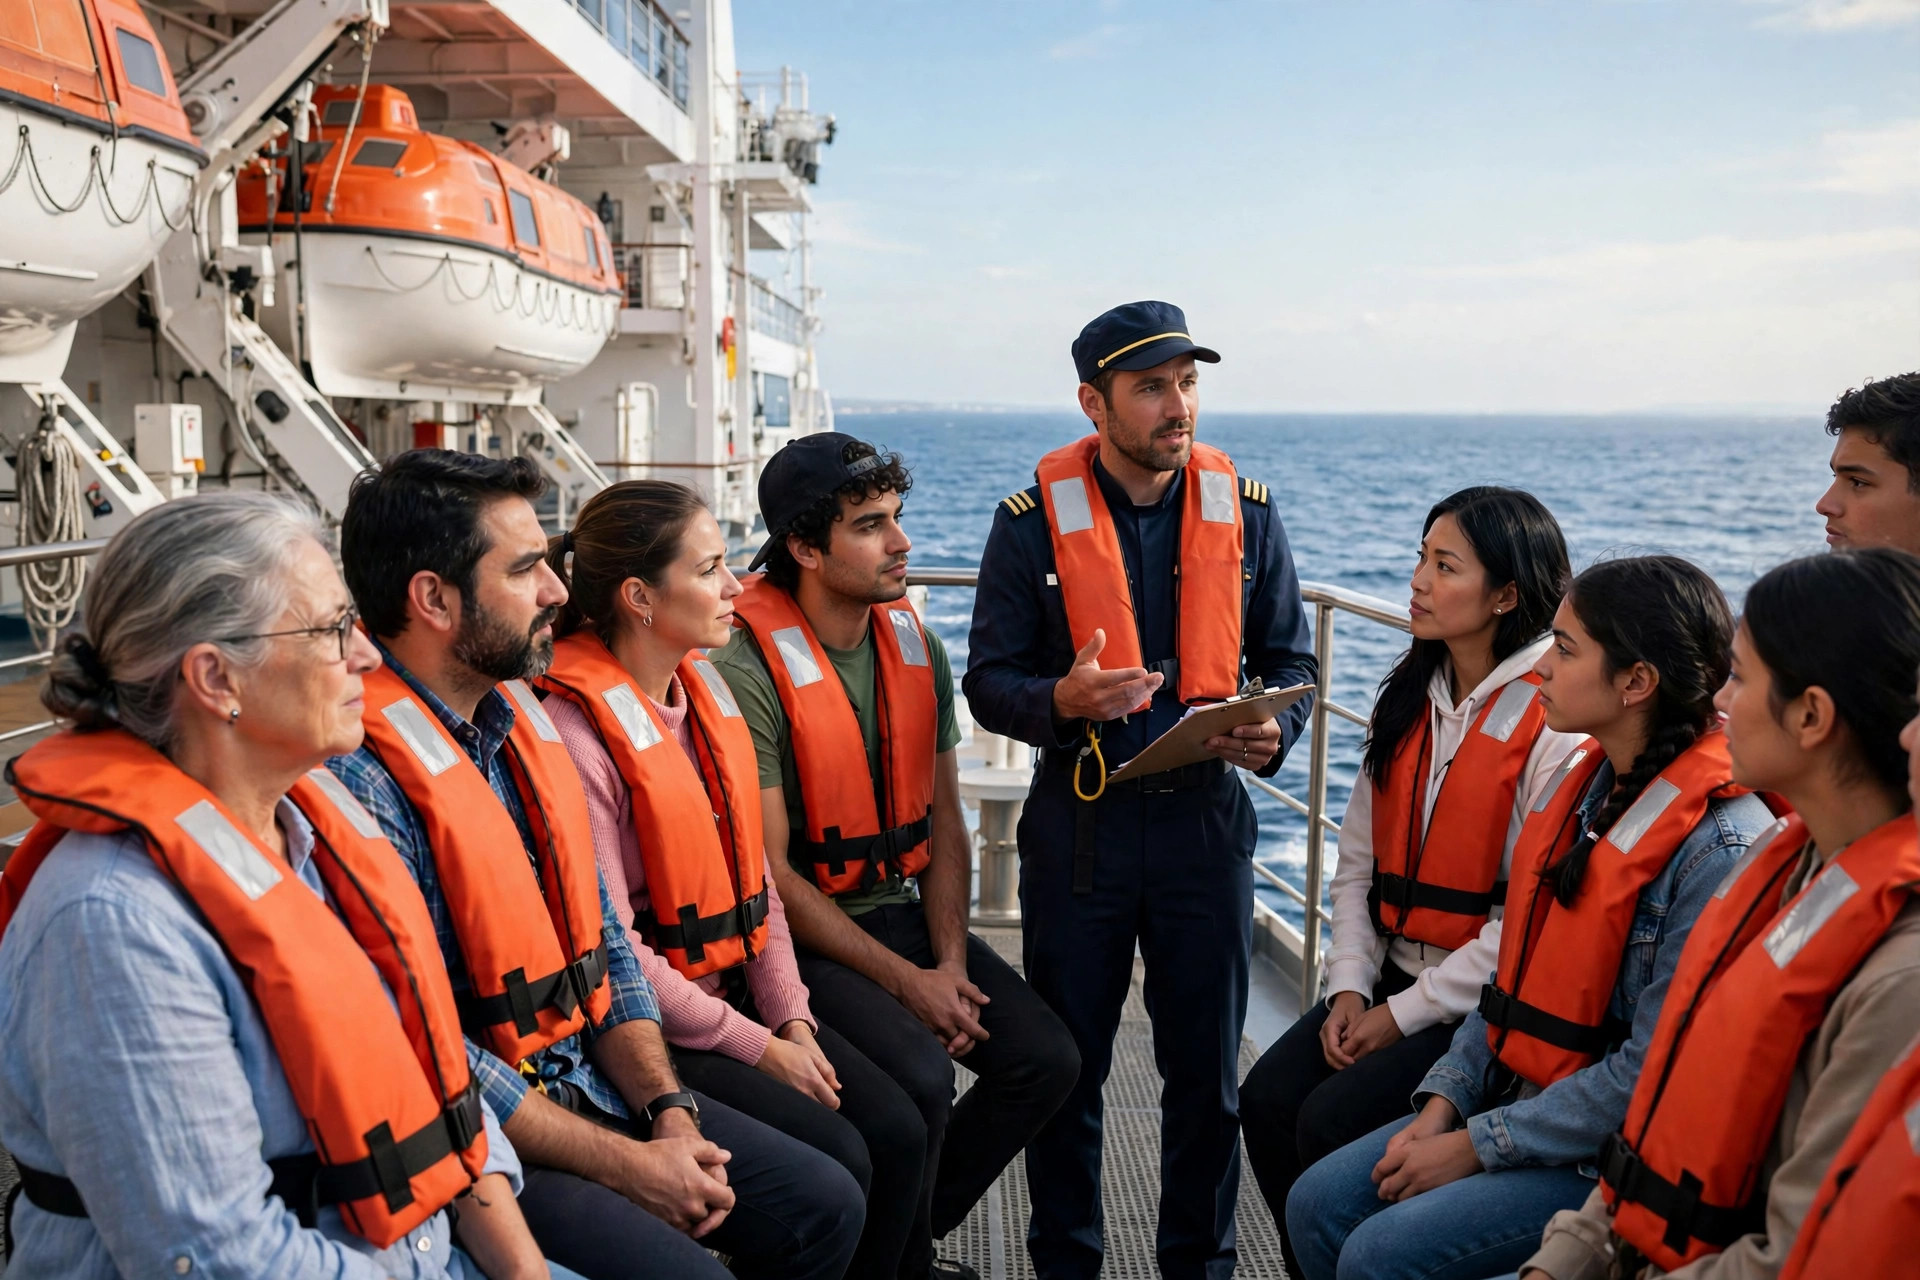
Kami akan jujur: asuransi tidak wajib bagi semua orang. Anda boleh menanggung sendiri risikonya (self-insure) jika pelayaran Anda murah dan bisa dikembalikan sepenuhnya (refundable), Anda berlayar domestik dengan perlindungan kesehatan yang kuat, Anda masih muda dan sehat, dan Anda sanggup menanggung penerbangan pulang dadakan. Pelayaran Bahama seharga USD 499 yang refundable adalah risiko yang sangat berbeda dari pelayaran Alaska seharga USD 9.000 dengan penerbangan yang hangus.
Periksa dulu apa yang sudah Anda miliki. Sebagian kartu kredit premium menyertakan perlindungan perjalanan, tetapi perlindungannya sering bersifat sekunder, dengan limit medis rendah dan manfaat evakuasi yang jarang berarti. Itu pelengkap, bukan pengganti, polis kapal pesiar yang sesungguhnya.
Cara Memilih Polis yang Tepat di 2026
Jika Anda sudah memutuskan untuk membeli — dan untuk sebagian besar pelayaran, memang sebaiknya begitu — berikut proses praktis yang kami jalani:
- Beli dalam 14 hari sejak setoran awal. Ini membuka waiver kondisi bawaan dan membuat perlindungan pembatalan berlaku seketika.
- Asuransikan seluruh biaya perjalanan. Sertakan penerbangan, hotel sebelum pelayaran, dan wisata prabayar — underinsured berarti pembayaran klaim proporsional.
- Utamakan limit evakuasi. Ambil evakuasi medis minimal USD 250.000; USD 500.000+ untuk pelayaran Alaska, ekspedisi, atau lintas samudra.
- Pilih perlindungan medis primer. Perlindungan primer membayar lebih dulu tanpa memaksa Anda lewat perusahaan asuransi di rumah.
- Bandingkan minimal tiga penawaran. Harga sangat bervariasi untuk manfaat yang identik — sejajarkan level perlindungan yang setara.
- Pertimbangkan CFAR untuk musim badai. Berlayar ke Karibia pada Juni–November? CFAR memberikan ketenangan pikiran yang nyata (dengan penggantian 50–75%).
- Baca halaman pengecualiannya. Aktivitas petualangan dalam wisata darat (menyelam scuba, zip-lining, ATV) umumnya dikecualikan atau butuh rider tambahan.
Satu tips waktu lagi: waktu terbaik memesan kapal pesiar juga merupakan waktu terbaik untuk mengecek harga asuransi — pemesanan awal mengunci tarif lebih rendah sekaligus jendela waiver.
Pertanyaan yang Sering Diajukan
Apakah Medicare menanggung keadaan darurat medis di kapal pesiar?
Umumnya tidak. Medicare tidak menanggung layanan kesehatan di luar Amerika Serikat kecuali dalam kondisi yang sangat terbatas. Sebagian paket Medicare Advantage menyertakan perlindungan darurat luar negeri yang terbatas, tetapi limitnya rendah. Jika Anda berlayar internasional dengan Medicare, polis medis perjalanan sangatlah penting.
Apakah asuransi perusahaan pelayaran sudah cukup?
Memang simpel dan mencakup pembatalan dasar. Tetapi paket perusahaan pelayaran umumnya memiliki limit medis dan evakuasi yang rendah, sering membayar klaim sebagai kredit pelayaran bukan tunai, dan jarang menanggung penerbangan serta hotel yang dipesan mandiri. Bandingkan dulu limitnya dengan penawaran pihak ketiga.
Sebenarnya berapa yang diganti oleh CFAR?
CFAR umumnya mengganti 50–75% dari biaya prabayar yang hangus dalam bentuk tunai — bukan 100%. Fasilitas ini harus dibeli dalam 14–21 hari sejak setoran awal, menambah premi sekitar 40–50%, dan biasanya mengharuskan pembatalan minimal 48 jam sebelum keberangkatan.
Bisakah saya membeli asuransi perjalanan setelah pelunasan akhir?
Bisa — kapan pun sebelum keberangkatan. Tetapi membeli terlambat berarti kehilangan waiver kondisi bawaan dan opsi CFAR, dan perlindungan pembatalan Anda baru berlaku sejak polis dimulai, sehingga pembayaran sebelumnya tidak terlindungi.
Apakah asuransi perjalanan menanggung jika saya sakit COVID atau norovirus di kapal?
Sebagian besar polis komprehensif 2026 memperlakukan COVID seperti penyakit lainnya, dan banyak yang secara eksplisit menanggung biaya tambahan akibat karantina. Norovirus masih terjadi di kapal; pengobatan dan gangguan perjalanannya masuk dalam manfaat penyakit standar. Pengecualian epidemi sudah banyak hilang dari polis arus utama — tetapi pastikan secara tertulis.
Bagaimana jika perusahaan pelayaran yang membatalkan pelayarannya?
Jika perusahaan yang membatalkan, Anda berhak atas pengembalian dana atau kredit pelayaran dari perusahaan itu sendiri — bukan untuk itulah asuransi perjalanan ada. Asuransi melindungi Anda ketika Anda yang harus membatalkan, atau ketika sesuatu berjalan salah di tengah perjalanan.
Kesimpulan
Setelah puluhan kali berlayar, pendirian kami sederhana: asuransi perjalanan kapal pesiar adalah salah satu pembelian paling bernilai dalam perencanaan perjalanan. Beberapa ratus dolar melindungi perjalanan bernilai ribuan dolar dari satu skenario — terdampar, sakit, jauh dari rumah — yang tidak sepenuhnya ditanggung fasilitas kartu kredit mana pun. Belilah lebih awal, asuransikan seluruh biaya perjalanan, utamakan limit evakuasi, dan jangan lewatkan jendela waiver kondisi bawaan.
Merencanakan pelayaran pertama Anda? Mulailah dengan tips kapal pesiar untuk pemula — dan urus asuransinya dalam dua minggu sejak setoran awal. Diri Anda di masa depan, yang menatap matahari terbenam dari dek lido tanpa kekhawatiran, akan berterima kasih.